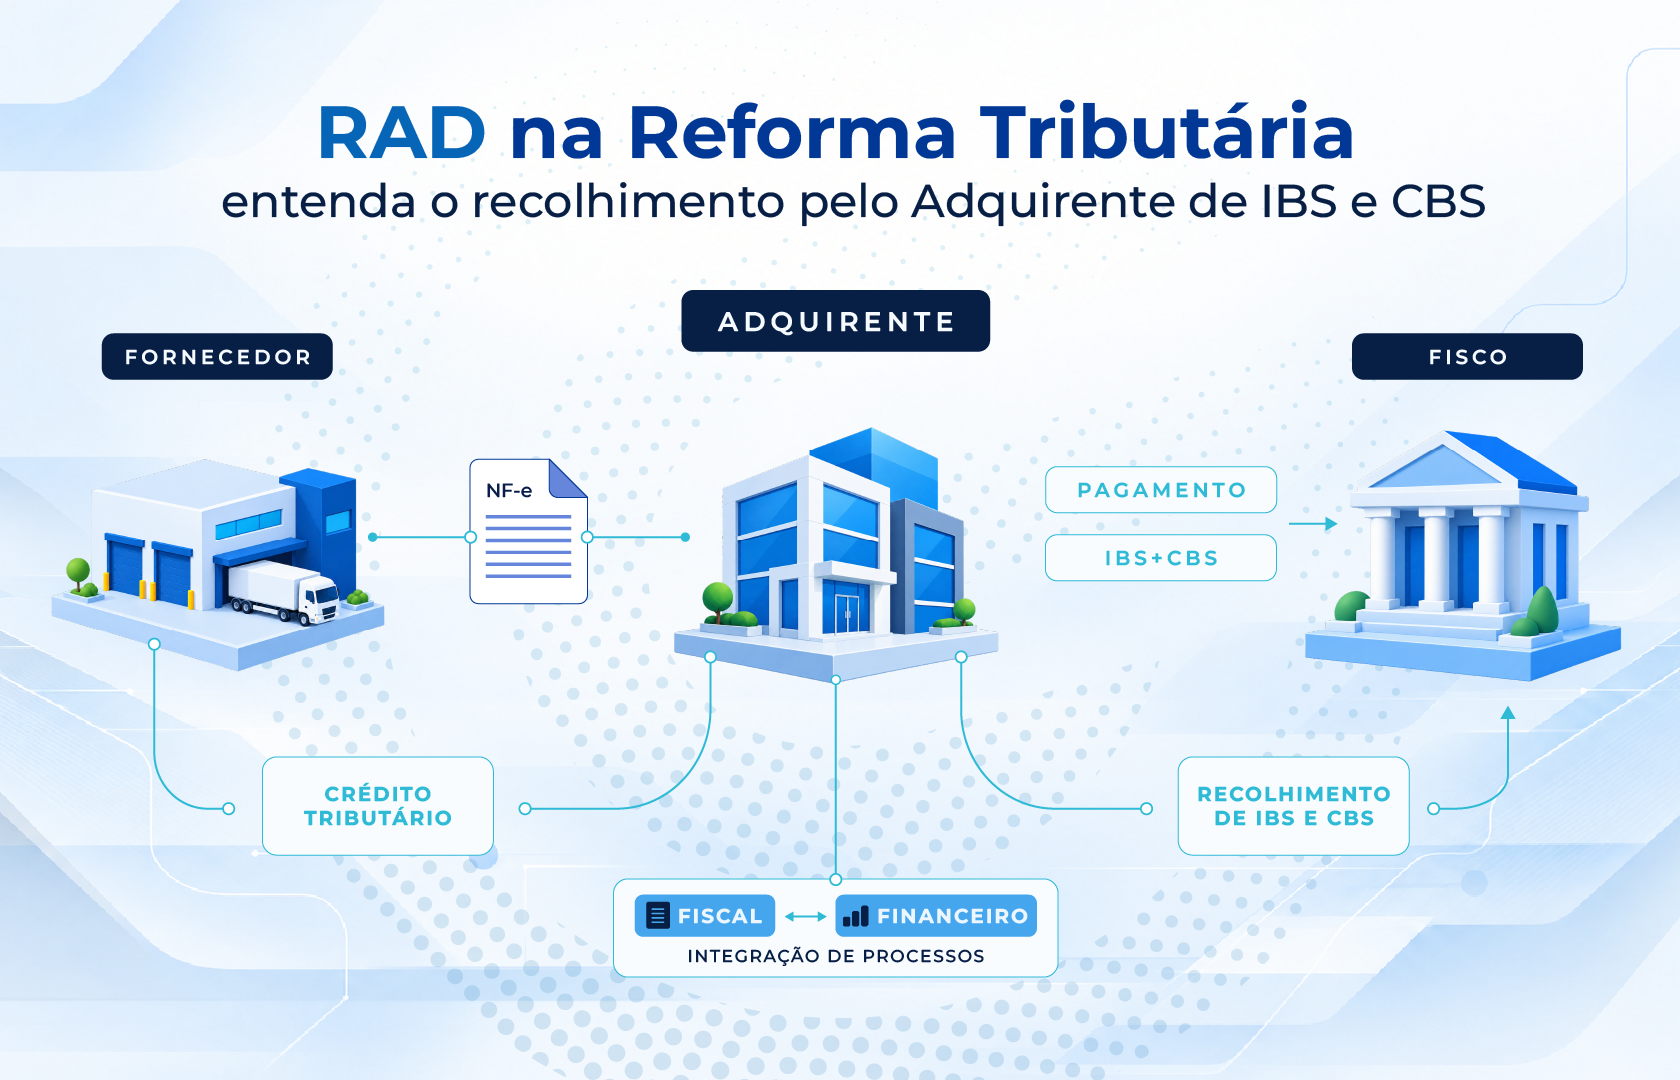
A Reforma Tributária muda não apenas quais tributos as empresas deverão recolher. Ela também traz novas formas de fazer esse recolhimento.
Uma delas é o Recolhimento pelo Adquirente (RAD), mecanismo previsto na Lei Complementar nº 214/2025 que permite, em determinadas situações, que o comprador de um bem ou serviço recolha diretamente o IBS e a CBS incidentes sobre aquela operação.
Na prática, isso cria uma nova dinâmica entre fornecedor e adquirente e exige atenção das áreas fiscal, financeira, contábil e de tecnologia.
Mas quando o RAD poderá ser utilizado? Qual é a diferença entre RAD e split payment? O comprador passa a ser responsável pelos tributos do fornecedor? E qual é a relação entre o recolhimento e o aproveitamento dos créditos de IBS e CBS?
Neste artigo, explicamos os principais pontos.
O que é RAD na Reforma Tributária?
RAD é a sigla utilizada para Recolhimento pelo Adquirente, mecanismo previsto no artigo 36 da Lei Complementar nº 214/2025.
A regra permite que o adquirente de bens ou serviços que seja contribuinte de IBS e CBS pelo regime regular recolha os tributos incidentes sobre determinada operação quando o pagamento ao fornecedor ocorrer por um instrumento que não permita a segregação e o recolhimento previstos para o split payment.
Em outras palavras, em determinadas operações, o próprio comprador poderá realizar o recolhimento do IBS e da CBS correspondente à aquisição.
A possibilidade é relevante porque, no novo sistema tributário, o pagamento dos tributos e a apropriação dos créditos passam a estar muito mais conectados.
Como funciona o Recolhimento pelo Adquirente?
Para entender o RAD, imagine uma operação entre duas empresas.
Uma empresa compra determinado bem ou serviço e recebe o documento fiscal com o IBS e a CBS correspondentes à operação.
Quando estiverem presentes as condições previstas na legislação para utilização do RAD, o adquirente poderá realizar diretamente o recolhimento dos tributos incidentes sobre aquela operação.
Esse recolhimento fica vinculado à operação específica.
Segundo a LC 214/2025, o valor recolhido pelo adquirente será utilizado exclusivamente para pagar os débitos de IBS e CBS ainda não extintos relativos àquela operação. Caso exista valor excedente após essa utilização, a legislação prevê sua transferência ao contribuinte.
Portanto, não se trata simplesmente de o comprador assumir genericamente as obrigações tributárias do fornecedor.
O recolhimento está relacionado àquela operação e ao respectivo débito de IBS e CBS.
Quem poderá utilizar o RAD?
Esse é um ponto importante porque o RAD não estará disponível indistintamente para qualquer comprador.
O artigo 36 da LC 214/2025 estabelece condições para sua utilização.
O adquirente precisa ser contribuinte do IBS e da CBS pelo regime regular.
Além disso, o pagamento ao fornecedor deve ocorrer por meio de instrumento que não permita a segregação e o recolhimento previstos nos mecanismos de split payment.
Ou seja, o simples fato de uma operação ocorrer entre duas empresas não significa automaticamente que o comprador poderá utilizar o RAD.
É necessário observar o enquadramento tributário do adquirente e as características da operação e do meio utilizado para o pagamento.
RAD é a mesma coisa que split payment?
Não.
Embora os dois mecanismos estejam relacionados ao recolhimento de IBS e CBS e possam produzir efeitos sobre a extinção do débito da operação, RAD e split payment funcionam de maneiras diferentes.
No split payment, a segregação dos tributos ocorre dentro do próprio fluxo financeiro da transação. O valor correspondente ao IBS e à CBS é separado durante a liquidação do pagamento e direcionado ao Fisco.
No RAD, a iniciativa é do próprio adquirente. É ele quem realiza o recolhimento dos tributos incidentes sobre aquela operação, observadas as condições estabelecidas pela legislação.
De forma simplificada:
Split payment: a segregação acontece integrada ao pagamento.
RAD: o recolhimento é realizado pelo adquirente.
Essa diferença é importante porque o RAD não deve ser entendido simplesmente como um “split payment manual”.
São mecanismos diferentes e tratados separadamente pela própria LC 214/2025.
RAD não é substituição tributária
Outra confusão possível é comparar o Recolhimento pelo Adquirente com a substituição tributária.
Os conceitos não são equivalentes.
No RAD, o comprador não se torna automaticamente responsável tributário por todas as obrigações do fornecedor.
O mecanismo permite o recolhimento dos valores de IBS e CBS relacionados a uma operação específica, dentro das condições estabelecidas pelo artigo 36 da LC 214/2025.
Isso significa também que a percepção de risco em relação a determinado fornecedor, por si só, não transforma qualquer operação em uma hipótese de RAD.
A aplicação precisa respeitar os requisitos legais.
Qual é a relação entre RAD e o crédito de IBS e CBS?
Esse é um dos pontos mais relevantes para as empresas.
A Reforma Tributária estabelece uma conexão entre a extinção do débito da operação anterior e a apropriação do crédito pelo adquirente, observadas as regras e exceções previstas na legislação.
Nesse contexto, o RAD cria um caminho pelo qual o próprio adquirente pode promover o recolhimento correspondente à operação.
Isso aumenta a importância da rastreabilidade.
A empresa precisará conseguir relacionar corretamente:
- o documento fiscal;
- a operação realizada;
- o fornecedor;
- os valores de IBS e CBS;
- o pagamento;
- o recolhimento dos tributos;
- e o respectivo crédito tributário.
Não basta, portanto, olhar apenas para a escrituração fiscal.
O novo modelo aproxima cada vez mais o documento fiscal da liquidação financeira da operação.
O RAD garante automaticamente o crédito de IBS e CBS?
Não necessariamente.
O recolhimento é um elemento importante dentro da sistemática de creditamento, mas não elimina os demais requisitos previstos na legislação.
A empresa continuará precisando observar, entre outros aspectos, a regularidade do documento fiscal, o enquadramento da operação e as demais condições aplicáveis ao crédito.
Por isso, interpretar o RAD simplesmente como uma maneira de “garantir crédito” pode esconder parte importante da regra.
O recolhimento precisa estar corretamente identificado e vinculado à operação que deu origem ao crédito.
Qual é a diferença entre RAD e o recolhimento normal pelo fornecedor?
No fluxo tradicional, o fornecedor realiza a operação, recebe o pagamento e posteriormente recolhe os tributos conforme as regras de apuração aplicáveis.
No RAD, existe uma mudança importante nesse percurso.
O adquirente participa diretamente do processo de recolhimento do IBS e da CBS daquela operação.
Isso altera uma dinâmica que, durante muitos anos, esteve concentrada principalmente nas áreas fiscal e tributária do fornecedor.
Com a Reforma Tributária, o momento do pagamento ganha relevância tributária ainda maior.
E isso leva a uma consequência prática: contas a pagar também passa a fazer parte da discussão tributária.
Como o RAD pode impactar as empresas?
O impacto do Recolhimento pelo Adquirente vai além do cálculo do IBS e da CBS.
1. Contas a pagar
A área precisará identificar corretamente quais operações estão sujeitas ao mecanismo e garantir que os valores sejam tratados conforme as regras aplicáveis.
Um erro no pagamento pode deixar de ser apenas financeiro e passar a gerar também consequências fiscais.
2. Sistemas e ERP
Os sistemas precisarão relacionar informações fiscais e financeiras.
Documento fiscal, fornecedor, operação, IBS, CBS, pagamento, recolhimento e crédito precisam conversar dentro de uma mesma trilha de informações.
Quanto maior o volume de fornecedores e documentos fiscais, maior tende a ser o desafio de fazer esse controle manualmente.
3. Conciliação
Será necessário verificar se os valores recolhidos correspondem efetivamente aos débitos das respectivas operações.
A conciliação entre fiscal e financeiro ganha uma nova camada.
4. Gestão de fornecedores
As empresas também precisarão compreender como seus fornecedores estão preparados para operar dentro do novo modelo.
Diferenças de cadastro, documentos fiscais incorretos e divergências nos valores podem afetar todo o processo posterior.
5. Fluxo de caixa
Para o fornecedor, mecanismos que antecipam ou alteram a forma de recolhimento podem mudar a dinâmica financeira da operação.
Por isso, tesouraria e planejamento financeiro também precisam acompanhar a implementação da Reforma Tributária.
O que muda com o RAD em 2027?
O tema ganha especial importância com a entrada de 2027, quando a CBS passa à etapa de cobrança efetiva dentro da transição da Reforma Tributária.
O cronograma operacional do split payment também vem sendo implementado de forma gradual, o que aumenta a atenção sobre os mecanismos alternativos previstos na legislação, entre eles o Recolhimento pelo Adquirente.
Isso não significa, porém, que toda operação B2B passará automaticamente a utilizar RAD.
As empresas precisam acompanhar a regulamentação, os atos da Receita Federal e do Comitê Gestor do IBS e a efetiva disponibilização dos mecanismos operacionais.
Mais importante do que simplesmente marcar uma data no calendário é entender como a empresa identificará, processará, recolherá e conciliará essas operações quando o mecanismo estiver disponível e for aplicável.
Como as empresas podem se preparar para o RAD?
A preparação deve começar pelo mapeamento dos processos atuais.
É importante entender como uma nota fiscal percorre hoje as áreas da empresa desde sua entrada até o pagamento do fornecedor e a apropriação dos créditos.
A partir daí, alguns pontos merecem atenção:
- identificar quais sistemas participam do processo;
- mapear a integração entre fiscal, ERP e contas a pagar;
- revisar cadastros de fornecedores;
- verificar como IBS e CBS serão registrados;
- definir responsabilidades por conferência e recolhimento;
- criar mecanismos de conciliação;
- avaliar impactos sobre o fluxo de caixa;
- acompanhar as regulamentações e especificações técnicas;
- testar cenários antes da entrada efetiva dos novos processos.
O objetivo é evitar que a empresa descubra uma falha somente quando o pagamento já tiver sido realizado.
Reforma Tributária exige integração entre fiscal e financeiro
Durante muito tempo, determinadas rotinas tributárias puderam permanecer concentradas no departamento fiscal.
A lógica do IBS e da CBS reduz esse isolamento.
Com mecanismos como split payment e Recolhimento pelo Adquirente, o que acontece no financeiro pode determinar o que acontece no fiscal e vice-versa.
Uma informação incorreta no documento fiscal pode afetar o pagamento.
Um pagamento processado de forma inadequada pode dificultar a conciliação.
Uma falha na identificação da operação pode impactar o tratamento do crédito.
Por isso, preparar-se para o RAD não significa apenas parametrizar uma nova regra tributária no ERP.
Significa rever o processo de ponta a ponta.
O RAD é mais uma mudança operacional da Reforma Tributária
O Recolhimento pelo Adquirente mostra por que a Reforma Tributária não pode ser tratada apenas como uma troca de impostos.
O novo modelo modifica também a maneira como documento fiscal, pagamento, recolhimento e crédito se relacionam dentro da empresa.
Para organizações com centenas ou milhares de fornecedores e grande volume de documentos fiscais, essa mudança ganha escala rapidamente.
A preparação passa por tecnologia, processos, governança e integração entre áreas.
Quanto antes a empresa entender onde essas informações nascem, por quais sistemas passam e quem é responsável por cada etapa, menor será o risco de transformar uma nova regra tributária em um problema operacional.
A GESIF acompanha as mudanças da Reforma Tributária e seus impactos sobre os processos fiscais das empresas. Entender mecanismos como o RAD agora é parte da preparação para uma transição que vai muito além da área tributária.