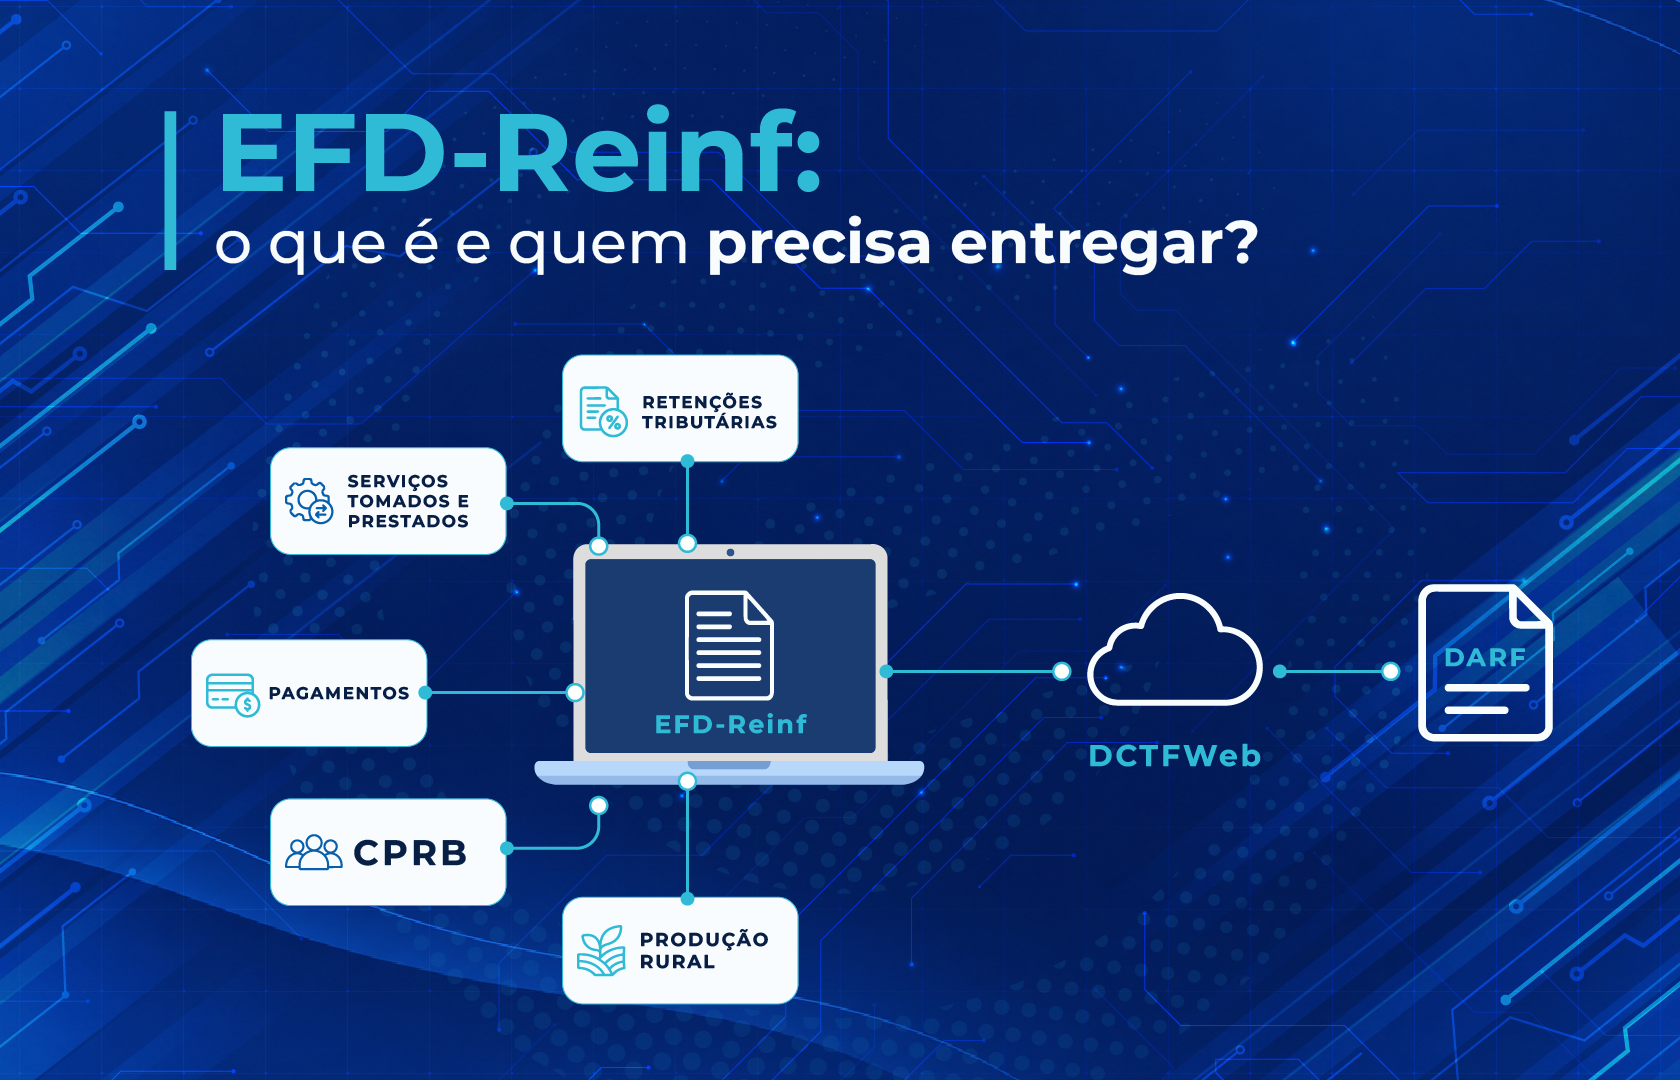
A EFD-Reinf já faz parte da rotina fiscal de empresas de diferentes portes e segmentos no Brasil. Mesmo assim, ainda existem muitas dúvidas sobre quem precisa entregar essa obrigação, quais informações devem ser declaradas e como ela se relaciona com o eSocial e a DCTFWeb.
A dúvida é compreensível. A EFD-Reinf reúne diferentes tipos de informações e sua obrigatoriedade não pode ser definida olhando apenas para o porte da empresa ou para o regime tributário.
É preciso entender as operações realizadas.
Uma empresa pode, por exemplo, ter pagamentos ou retenções que precisam ser informados na escrituração. Outra pode contratar serviços sujeitos à retenção previdenciária. Há ainda organizações sujeitas à CPRB ou envolvidas em operações específicas previstas pela legislação.
Por isso, antes de pensar na transmissão, é importante entender o que está por trás da obrigação.
Neste artigo, explicamos o que é EFD-Reinf, quem precisa entregá-la, quais informações fazem parte da escrituração, quais são os principais eventos e como funciona sua relação com outras obrigações fiscais.
O que é EFD-Reinf?
EFD-Reinf é a sigla para Escrituração Fiscal Digital de Retenções e Outras Informações Fiscais.
Ela é um dos módulos do Sistema Público de Escrituração Digital (SPED) e permite que determinados contribuintes transmitam à Receita Federal informações relacionadas a retenções tributárias, contribuições previdenciárias e outras operações fiscais.
A escrituração foi desenvolvida para funcionar de maneira complementar ao eSocial.
Enquanto o eSocial concentra principalmente informações relacionadas às relações de trabalho e à folha de pagamento, a EFD-Reinf recebe diferentes informações fiscais que não são registradas nele.
Dependendo das atividades e operações realizadas pelo contribuinte, podem aparecer na EFD-Reinf informações sobre retenções de tributos, serviços tomados ou prestados mediante cessão de mão de obra ou empreitada, comercialização da produção rural, Contribuição Previdenciária sobre a Receita Bruta (CPRB), pagamentos ou créditos de rendimentos e outras situações previstas na legislação.
Portanto, não estamos falando apenas de mais uma declaração fiscal independente.
A EFD-Reinf faz parte de um ecossistema no qual diferentes informações são transmitidas digitalmente, cruzadas e utilizadas para a apuração e declaração de tributos.
Para que serve a EFD-Reinf?
Um dos principais objetivos da EFD-Reinf é concentrar digitalmente informações fiscais que antes estavam distribuídas entre diferentes obrigações e processos.
Isso permite maior integração dos dados recebidos pela Receita Federal.
Com a ampliação da escrituração, inclusive com a entrada dos eventos da série R-4000, a EFD-Reinf passou a receber informações relacionadas a retenções de Imposto de Renda e contribuições sociais que anteriormente faziam parte da DIRF.
Na prática, isso aumenta a importância da qualidade e da tempestividade dos dados enviados.
Uma informação incorreta não fica necessariamente restrita à EFD-Reinf. Como os dados fazem parte de um fluxo integrado, inconsistências podem gerar necessidade de correções e impactos nas etapas seguintes do processo fiscal.
Como funciona a EFD-Reinf?
Uma característica importante para compreender a EFD-Reinf é que ela funciona por meio de eventos.
Isso significa que a empresa não simplesmente preenche uma única declaração com todas as informações no fim do mês.
Os fatos ocorridos durante determinado período são classificados e transmitidos por meio dos eventos correspondentes. Esses arquivos são enviados eletronicamente e, em conjunto, formam a escrituração daquele período de apuração.
Imagine, por exemplo, uma empresa que durante o mesmo mês tenha contratado determinados serviços sujeitos à retenção previdenciária e realizado pagamentos com retenções tributárias abrangidas pela EFD-Reinf.
Estamos diante de fatos diferentes, que precisam ser corretamente identificados e enviados nos eventos aplicáveis.
É por isso que o processo começa antes da transmissão.
A empresa precisa saber qual operação ocorreu, como ela deve ser tratada e em qual evento precisa ser informada.
O que são os eventos R-2000 e R-4000 da EFD-Reinf?
Os eventos da EFD-Reinf são organizados em diferentes grupos.
Entre os mais relevantes estão as séries R-2000 e R-4000.
Os eventos da série R-2000 estão relacionados principalmente às informações previdenciárias. Neles aparecem, conforme o caso, informações sobre serviços tomados e prestados mediante cessão de mão de obra ou empreitada, recursos recebidos ou repassados por determinadas associações desportivas, comercialização e aquisição de produção rural e CPRB.
Já a série R-4000 está ligada às retenções de Imposto de Renda e contribuições sociais.
Nessa série são prestadas informações sobre pagamentos ou créditos e suas respectivas retenções, conforme as situações abrangidas pela obrigação.
Essa divisão é importante porque mostra a amplitude da EFD-Reinf.
Não existe um único fato gerador que determine sua utilização. Diferentes operações podem fazer com que uma empresa precise transmitir um ou mais eventos.
Quem precisa entregar a EFD-Reinf?
Essa é uma das principais dúvidas sobre o assunto.
A resposta depende das atividades e operações realizadas pelo contribuinte.
Entre os obrigados à EFD-Reinf estão, conforme as hipóteses estabelecidas pela Receita Federal:
- empresas que contratam ou prestam determinados serviços mediante cessão de mão de obra ou empreitada;
- pessoas jurídicas responsáveis por retenções de PIS/Pasep, Cofins e CSLL;
- pessoas jurídicas optantes pelo recolhimento da Contribuição Previdenciária sobre a Receita Bruta;
- produtores rurais pessoas jurídicas e agroindústrias sujeitos à contribuição previdenciária substitutiva sobre a receita da comercialização;
- adquirentes de produção rural nas situações previstas pela legislação;
- determinadas associações desportivas, empresas patrocinadoras e entidades promotoras de eventos desportivos;
- pessoas físicas e jurídicas que paguem ou creditem rendimentos sujeitos à retenção do Imposto de Renda na Fonte.
A lista ajuda a entender um ponto fundamental: a obrigatoriedade está diretamente relacionada aos fatos e operações que precisam ser informados.
Por isso, analisar apenas o tamanho ou o setor da empresa pode levar a uma conclusão incorreta.
Empresa do Simples Nacional precisa entregar EFD-Reinf?
Essa dúvida merece atenção porque é comum associar o Simples Nacional à dispensa automática de diversas obrigações acessórias.
No caso da EFD-Reinf, estar no Simples Nacional não significa necessariamente estar dispensado.
É preciso verificar se a empresa realizou operações que gerem informações sujeitas à escrituração.
Uma empresa optante pelo Simples pode, dependendo de suas operações e das regras aplicáveis, estar obrigada a transmitir determinados eventos da EFD-Reinf.
O regime tributário, portanto, é apenas uma das características que precisam ser consideradas na análise.
A pergunta mais adequada não é apenas “qual é o regime tributário da empresa?”, mas também “quais fatos ocorreram durante o período e quais deles precisam ser informados à Receita?”
Quais informações devem ser enviadas na EFD-Reinf?
O conteúdo da escrituração varia conforme a realidade de cada contribuinte.
Entre as informações que podem fazer parte da EFD-Reinf estão:
Serviços tomados e prestados: operações sujeitas à retenção previdenciária em situações de cessão de mão de obra ou empreitada.
Retenções tributárias: pagamentos ou créditos sujeitos à retenção de IRRF, PIS/Pasep, Cofins e CSLL, conforme as regras aplicáveis.
CPRB: informações das empresas sujeitas à Contribuição Previdenciária sobre a Receita Bruta.
Produção rural: dados relacionados à comercialização ou aquisição da produção rural nas situações previstas pela legislação.
Associações e eventos desportivos: informações específicas de determinadas entidades, patrocinadores e promotores de eventos.
Essa diversidade ajuda a explicar por que o cumprimento da EFD-Reinf envolve diferentes departamentos da organização.
Nem sempre todas as informações estão concentradas na área Fiscal.
Parte delas pode nascer no Financeiro, no Contábil, no departamento responsável pela contratação de fornecedores ou em outras áreas da empresa.
Qual é a relação entre EFD-Reinf, eSocial e DCTFWeb?
Para entender a importância da EFD-Reinf, é útil enxergá-la dentro de um fluxo maior.
O eSocial recebe informações relacionadas principalmente às relações de trabalho e à folha de pagamento.
A EFD-Reinf complementa esse conjunto com as informações fiscais abrangidas por sua escrituração.
Os dados transmitidos alimentam a DCTFWeb, responsável pela declaração de débitos e créditos tributários federais abrangidos pelo sistema.
De forma simplificada, podemos representar parte desse fluxo assim:
eSocial + EFD-Reinf → DCTFWeb → DARF
Essa integração reduz a lógica de obrigações completamente isoladas.
Ao mesmo tempo, aumenta a necessidade de consistência.
Se uma informação for transmitida incorretamente na origem, a empresa pode precisar corrigir o evento e revisar as etapas posteriores relacionadas àquela apuração.
Qual é o prazo para entregar a EFD-Reinf?
Como regra geral, a EFD-Reinf deve ser transmitida até o dia 15 do mês seguinte ao período de apuração.
Caso não haja expediente bancário no dia 15, a entrega deve ser antecipada para o dia útil imediatamente anterior.
Existem situações específicas com prazos próprios. Por isso, empresas sujeitas a eventos especiais também precisam observar as regras aplicáveis a cada operação.
Mais do que simplesmente colocar o dia 15 no calendário, é importante organizar um cronograma interno.
Se as informações necessárias chegam ao Fiscal apenas na véspera do prazo, qualquer divergência pode transformar o fechamento em uma corrida contra o relógio.
Preciso entregar EFD-Reinf sem movimento?
Outra dúvida frequente é o que fazer nos meses em que a empresa não possui informações a declarar.
De acordo com as orientações da Receita Federal, quando não existem fatos a serem informados no período de apuração, o contribuinte fica dispensado da apresentação da EFD-Reinf naquele período.
Portanto, não é necessário transmitir mensalmente uma escrituração apenas para informar que não houve movimento.
É importante, entretanto, diferenciar ausência de movimento de ausência de organização.
Antes de concluir que não existe informação a declarar, a empresa precisa ter segurança de que todas as operações do período foram corretamente analisadas.
Pagar o DARF substitui a entrega da EFD-Reinf?
Não.
O pagamento do tributo e o cumprimento da obrigação acessória são etapas diferentes.
A empresa pode ter realizado o recolhimento financeiro de determinado tributo e, ainda assim, continuar obrigada a transmitir corretamente as informações correspondentes na EFD-Reinf.
Esse é um ponto importante porque o comprovante de pagamento não substitui a escrituração.
O cumprimento da obrigação envolve tanto o tratamento correto das informações quanto sua transmissão dentro das regras estabelecidas.
Quais erros podem acontecer na EFD-Reinf?
Muitos problemas relacionados à EFD-Reinf não começam no momento da transmissão.
Eles aparecem antes.
Um cadastro incorreto de fornecedor, uma retenção classificada de maneira inadequada, uma informação que não chegou ao departamento fiscal ou uma divergência entre sistemas pode se transformar em erro no evento transmitido.
Entre os pontos que merecem atenção estão:
- classificação incorreta das operações;
- ausência de informações que deveriam ter sido declaradas;
- divergências entre documentos fiscais, pagamentos e retenções;
- erros cadastrais;
- utilização do evento incorreto;
- envio fora do prazo;
- falta de integração entre as áreas responsáveis pelas informações.
Por isso, revisar apenas o arquivo final nem sempre é suficiente.
Uma EFD-Reinf consistente depende da qualidade do processo que produziu aqueles dados.
Como organizar a empresa para cumprir a EFD-Reinf?
O primeiro passo é mapear as operações realizadas pela organização.
A empresa precisa identificar quais fatos estão sujeitos à EFD-Reinf, quais eventos são aplicáveis e de onde vêm as informações necessárias para cada um deles.
Depois, é importante definir responsabilidades.
Quem fornece os dados? Quem confere? Quem transmite? Em que momento as informações precisam chegar ao departamento fiscal?
Também é recomendável estabelecer rotinas de conferência entre documentos fiscais, pagamentos, retenções e informações registradas nos sistemas.
Outro ponto é a integração tecnológica.
Quanto maior o volume de operações, mais difícil se torna depender exclusivamente de controles manuais e informações dispersas entre departamentos.
Processos integrados ajudam a reduzir retrabalho e aumentam a rastreabilidade dos dados utilizados na escrituração.
EFD-Reinf vai além de uma obrigação mensal
Quando olhamos apenas para a data de entrega, a EFD-Reinf pode parecer mais uma obrigação no calendário fiscal.
Mas sua lógica revela algo maior.
As informações enviadas fazem parte de um ambiente fiscal cada vez mais integrado, no qual dados de diferentes fontes são utilizados pela Receita Federal e conectados a outras obrigações.
Isso muda também a forma como as empresas precisam organizar seus processos.
Não basta descobrir um erro no momento da transmissão. É necessário trabalhar para que a informação seja corretamente registrada desde sua origem.
Por isso, cumprir a EFD-Reinf envolve três pilares: entender quais operações precisam ser declaradas, garantir a qualidade das informações e manter um processo fiscal capaz de transmitir os eventos corretamente e dentro dos prazos.
Quanto mais estruturada estiver essa rotina, menor tende a ser a dependência de correções emergenciais durante o fechamento.
A GESIF acompanha as mudanças nas obrigações fiscais e apoia empresas na estruturação e sustentação de processos tributários, ajudando a transformar exigências fiscais cada vez mais digitais e integradas em rotinas mais seguras, organizadas e eficientes.